تأثیر تحولات هرمز بر بازار جهانی نفت؛ چالشهای انتقال نفت
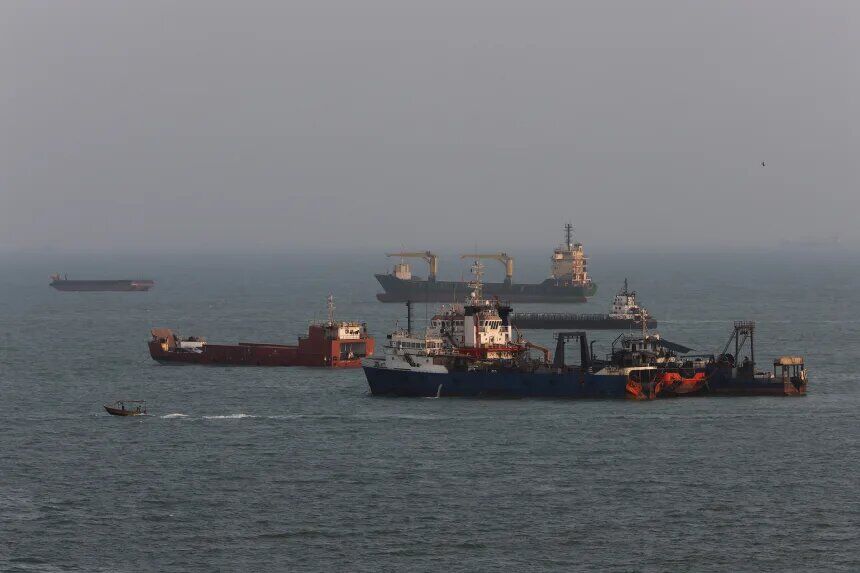
تحولات اخیر در تنگه هرمز تأثیر عمیقی بر بازار جهانی نفت دارد. با وجود افزایش صادرات، چالشهای جدی در زمینه انتقال نفت به مقصد وجود دارد.
به گزارش انرژی خبر؛ تحولات اخیر در تنگه هرمز و صادرات نفت خاورمیانه به طور مستقیم بر بازار جهانی نفت تأثیر گذاشته است. با این حال، در حالی که صادرات افزایش یافته، مشکلات قابل توجهی در زمینه انتقال نفت به مقاصد نهایی وجود دارد.
با وجود نشانههایی از بهبود در بازار نفت، تردد کشتیهای تجاری در تنگه هرمز به شکل معناداری کاهش یافته و اخباری از حمله به نفتکشها نیز منتشر شده است. در این شرایط، اصلیترین مسئله بازار تنها وجود نفت نیست، بلکه توانایی انتقال آن به مقاصد مورد نظر است.
اختلافات کنونی از اهمیت بالایی برخوردارند. عربستان سعودی موفق به تغییر مسیر بخشی از صادرات خود به سمت مسیرهای جدید به جای مسیر آسیبدیده ینبع شده است. با این حال، این تغییرات موجب افزایش تقاضا برای کشتیهای VLCC و رساندن ظرفیت انتقال کشتی به کشتی (STS) در دریای عمان به مرز عملیاتی خود شده است.
حدود ۶۰ میلیون بشکه نفت عربستان برای انتقال STS در اطراف صحار برنامهریزی شده که این امر به افزایش زمان گردش کشتی، کاهش ظرفیت مؤثر ناوگان و افزایش هزینه حمل منجر شده است. برخی از این انتقالها با استفاده از سیستم AIS خاموش انجام میشود و گزارشها نشان میدهد که نیروهای آمریکایی برخی عبورها را تسهیل کردهاند. این وضعیت ممکن است آمار تردد را کمتر از واقعیت نشان دهد در حالی که هزینه و ریسک عملیاتی کاهش نمییابد.
در این شرایط، یک تناقض ساختاری در بازار به وجود آمده است؛ در حالی که نفت بیشتری در مبدأ موجود است، انتقال آن به مقصد آسانتر و ارزانتر نشده است. گزارشهایی درباره ادعای رهگیری ۱۹ کشتی توسط نیروهای ایرانی نیز این ریسک را از زاویه دیگری نمایان میسازد. خبرگزاری فارس گزارش کرده که ۱۲ کشتی در شب جمعه و ۷ کشتی در شب شنبه به دلیل حرکت خارج از مسیر تعیینشده، مورد هدف قرار گرفتهاند.
برای مالکان کشتی، بیمهگران و خریداران نفت، ریسک به احتمال آسیب یا غرقشدن کشتی محدود نمیشود. عدمقطعیت در مورد مسیرهای مجاز، زمان عبور، امکان STS و مسئولیت در صورت بروز حادثه نیز بخشی از هزینه واقعی سفر محسوب میشود. این موضوع باید به عنوان یک عامل افزایشدهنده عدمقطعیت در تحلیل بازار مدنظر قرار گیرد.
در این شرایط، معیارهای جدیدی برای پالایشگران آسیایی شکل گرفته است. اکنون دیگر تنها قیمت FOB معیار نیست، بلکه هزینه نهایی نفت تحویلشده باید شامل کرایه حمل، بیمه جنگی، هزینه STS و زمان انتظار باشد. این رویکرد نه تنها به نفت خام بلکه به بازار LNG و دیگر فرآوردهها نیز تسری مییابد.
کاهش صادرات دیزل خاورمیانه و نرخ بالای فعالیت پالایشگاهها فضای واکنش سریع بازار را محدود کرده است. در نتیجه، بازار جهانی انرژی با مجموعهای از چالشها مواجه است که به سادگی قابل حل نمیباشد.
در این شرایط، تحلیلگران باید از اشتباه در ارزیابی شرایط اجتناب کنند و کاهش قیمت نفت یا یک خبر دیپلماتیک را معادل پایان بحران ندانند. آینده بازار به رفتار کشتیها، بیمهگران و صاحبان محموله وابسته است. اگر این فضا تغییر کند، ممکن است بازار به تدریج به حالت عادی برگردد، اما هر گونه حادثه جدید میتواند اوضاع را به شکل چشمگیری تغییر دهد.
به این ترتیب، بهجای تمرکز صرف بر قیمت نفت، باید به چهار شاخص اصلی توجه کرد: ۱. تعداد واقعی VLCCهایی که از هرمز خارج میشوند؛ ۲. مدت انتظار برای عملیات STS؛ ۳. نرخ کرایه حمل و حق بیمه جنگی؛ ۴. زمان و حجم ورود محمولههای سعودی و عراقی به بنادر آسیایی. بهبود این شاخصها میتواند به معنای عادیشدن بازار باشد.
در حال بارگذاری نظرات...